数字货币量化对冲模型怎么搭?从因子筛选到实盘风控全拆解
做数字货币量化对冲这几年,最大的感受是模型本身不复杂,难在适配加密市场的独特性。传统股指对冲靠期货锁delta,加密市场没有成熟远期工具,跨期套利与跨所价差成了核心对冲手段。一个能落地的模型,本质上要回答"用什么对冲什么、对冲多少、何时调仓"。
因子层面,加密市场噪音极大,纯价格因子在BTC上勉强能用,到SOL、DOGE这类高波动标的直接失效。我实际跑的方案是资金流、链上持仓变动、订单簿深度三因子取交集,再叠加7天滚动波动率做仓位缩放。回测时别只盯收益曲线数字货币量化对冲模型怎么搭?从因子筛选到实盘风控全拆解,重点看最大回撤和夏普比在极端行情下的衰减速度。
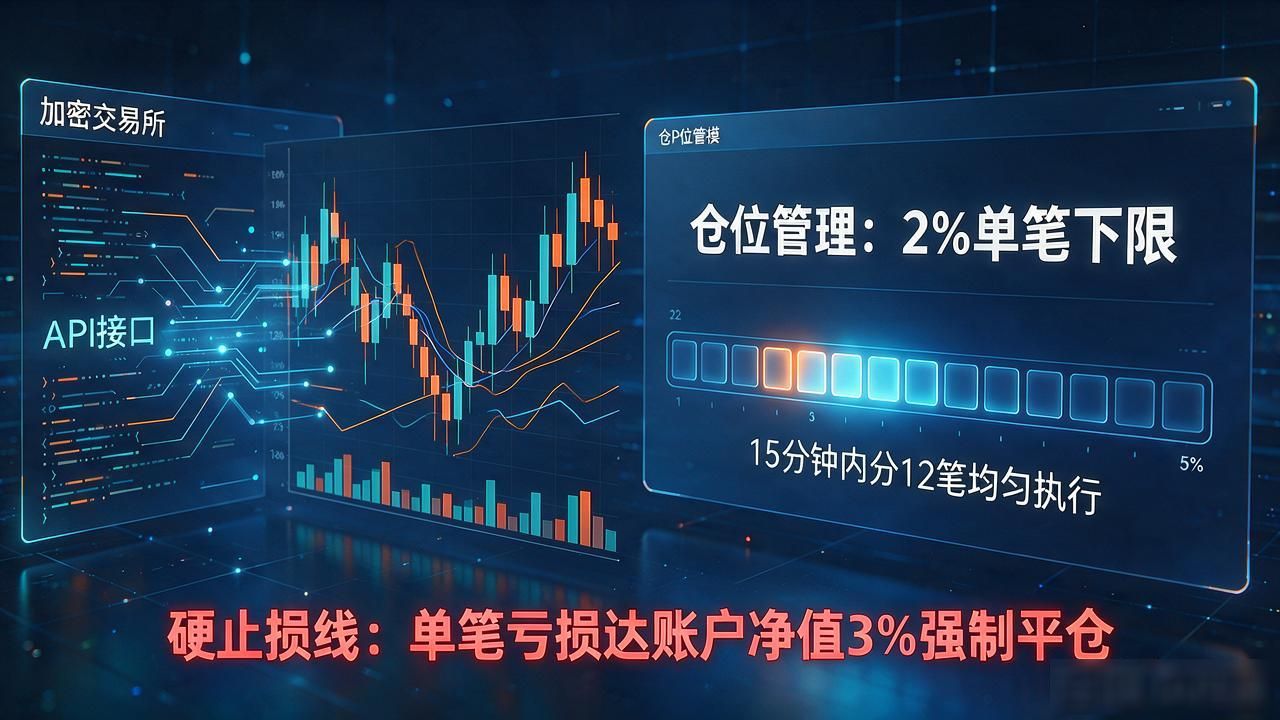
实盘最大的坑不在模型数字货币量化对冲模型,在执行。加密所API限频严,滑点在闪崩时能放大到三到五个tick,我一般把单笔下限设为总仓位的2%,分12笔在15分钟内均匀执行,避免自己制造冲击成本。风控上设硬止损线:单笔亏损达账户净值3%强制平仓,模型信号再强也不覆盖这条规则。
你手上现在跑的是单因子还是多因子?对冲腿用的是永续合约还是现货?把这两个问题想清楚,模型调优才有方向。欢迎聊聊你遇到的滑点异常或者资金流信号突然失效的场景,一起拆。